Beginnen Sie mit abgeglichenen Fills, Konto, Kontrakt, Zeitzone und Gebühren. Berechnen Sie die Ergebniskennzahlen dann mit einer angegebenen Methode zur Trade-Gruppierung. Ein Alert-Protokoll, eine Working Order oder der Screenshot eines P&L-Feldes ist keine vollständige Performance-Aufzeichnung.
Hinweise zur Software zu Bildungszwecken. Der Handel ist mit Risiken verbunden. Finanzielle Hinweise und Informationshinweise lesen.
Die richtigen Aufzeichnungen beschaffen
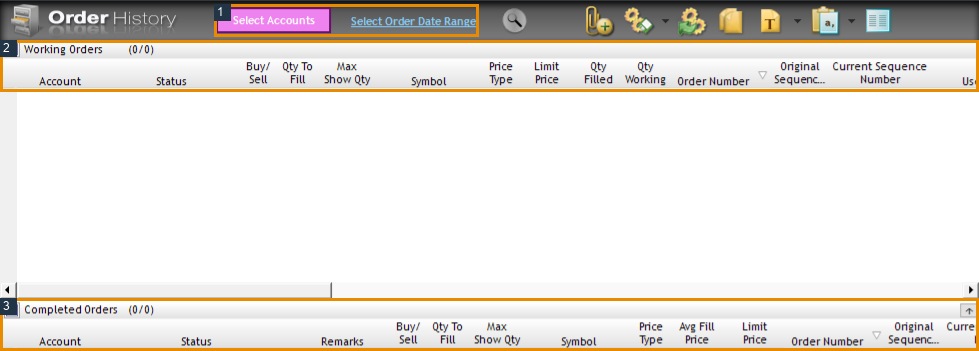
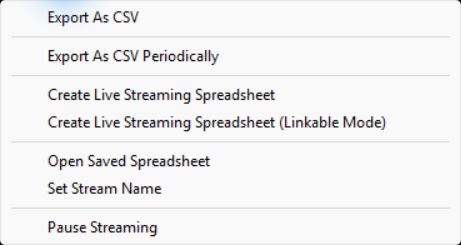
Der eingesehene Desktop bietet File → Order History und Fill History. Order History enthält Konto- und Datumsfilter; bei der früheren nativen Prüfung wurde ein Export-Steuerelement beobachtet. Diese Aufnahmen waren leer und belegen weder einen befüllten Export noch dessen Schema oder Aufbewahrungsdauer.
Verwenden Sie die verfügbaren Aufzeichnungen ausgeführter Orders und prüfen Sie die resultierende Datei anhand des Anbieter-Kontoauszugs. Prüfen Sie vor dem Import in ein Journal, ob es das tatsächliche Dateiformat, die Zeitzone, die Provisionen und die Kontraktbezeichnungen unterstützt. Gehen Sie nicht davon aus, dass jeder CSV-Importer einen Rithmic-Export versteht.
Die Kennzahlen definieren
| Kennzahl | Definition und Vorsicht |
|---|---|
| Nettoergebnis | Realisiertes Bruttoergebnis abzüglich der anfallenden Kosten, für einen angegebenen Zeitraum |
| Trefferquote | Gewinnende geschlossene Trades geteilt durch geschlossene Trades; definieren Sie zuerst, was ein Trade ist |
| Durchschnittlicher Gewinn/Verlust | Durchschnittliches positives bzw. negatives Ergebnis nach derselben Kostenkonvention |
| Profit Factor | Summe der Bruttogewinne geteilt durch den Absolutbetrag der Summe der Bruttoverluste; nicht definiert, wenn es keine Verlustsumme gibt |
| Drawdown | Rückgang von Höchst- zu Tiefstand in der gewählten Reihe; ausschließlich realisierte und bewertete Equity unterscheiden sich |
| Erwartungswert | Durchschnittliches Ergebnis pro definiertem Trade über die Stichprobe; keine Garantie für zukünftige Gewinne |
Zur Veranschaulichung: Sechs Gewinner zu je 100 $ und vier Verlierer zu je 120 $ ergeben vor Kosten 120 $: 600 $ minus 480 $. Die Trefferquote beträgt 60 %, der Brutto-Profit-Factor 1,25. Zusätzliche Kosten können das Nettoergebnis verringern oder ins Negative drehen. Weder ein universelles Ziel von 1,5 noch eine Stichprobe von 50 Trades belegt die Tragfähigkeit.
Vor der Interpretation abgleichen
Prüfen Sie Teil-Fills, Skalierung, Umkehrungen, Duplikate, Gebühren und fehlende Tage. Halten Sie jedes Konto getrennt, bevor Sie Summen zusammenführen. Eine Prop-Regel kann die untertägige bewertete Equity überwachen, selbst wenn ein Journal nur die Ergebnisse geschlossener Trades darstellt. Erklären Sie den Unterschied, statt die Diagramme gewaltsam in Einklang zu bringen.
Schützen Sie private IDs und bewahren Sie Quelldaten außerhalb öffentlicher Berichte auf. Die folgenden Abbildungen zeigen, wo sich Steuerelemente befinden; sie sind kein echter Datensatz zur Handelsperformance.
Screenshot-Referenzen
Häufige Fragen
Ist eine hohe Trefferquote ausreichend?
Nein. Auch Verlustgröße, Kosten und das Verhalten der Stichprobe spielen eine Rolle.
Belegt ein Profit Factor über eins die Nettoprofitabilität?
Nur unter der angegebenen Berechnung; ausgelassene Kosten und Grenzen der Stichprobe sind relevant.
Kann ich jede CSV-Datei in jedes Journal importieren?
Nein. Passen Sie das tatsächlich unterstützte Schema an und gleichen Sie die Summen ab.
Ist der Konto-Drawdown dasselbe wie der Journal-Drawdown?
Nicht unbedingt. Sie können unterschiedliche Equity-Bezugsgrößen und Zeitpunkte verwenden.