Ein TradingView-Backtest simuliert Orders mit dem Broker-Emulator. Diese historischen Orders werden nicht in Rithmic ausgeführt. Vergleichen Sie Emulator-Ereignis, laufenden Alert, Anfrage des empfangenden Dienstes und tatsächliches Broker-Ergebnis als getrennte Aufzeichnungen. Daten, Timing, Positionsgröße, Kosten und Ausstiegsregeln können abweichen; ein profitabler Backtest belegt weder spätere Ausführung noch Erträge.
Hinweise zur Software zu Bildungszwecken. Der Handel ist mit Risiken verbunden. Finanzielle Hinweise und Informationshinweise lesen.
Was vergleichen Sie?
| Aufzeichnung | Was sie belegt |
|---|---|
| Strategy-Tester-Ergebnis | Simuliertes Verhalten unter den konfigurierten Daten und Annahmen |
| Laufender Strategie-Alert | Ein Ereignis aus dem gespeicherten Alert-Kontext |
| Webhook-Eintrag | Nachweis der Zustellung bzw. Verarbeitung beim Empfänger |
| Rithmic-Bestätigung | Aufgezeichnete Stufe der Order-Antwort |
| Broker-Fill | Tatsächlich ausgeführte Menge, Preis und Zeit |
Die Erläuterung des Broker-Emulators von TradingView beschreibt die Simulationsebene. Der Pine-Alert-Leitfaden erklärt Strategie-Order-Fill-Ereignisse und den gespeicherten Alert-Kontext. Bezeichnen Sie einen Emulator-Fill nicht als Live-Broker-Fill.
Eine Abweichung schrittweise untersuchen
- Gleichen Sie den vorgesehenen Kontrakt, Verfall, die Börse und den Zeitrahmen ab. Ein kontinuierlicher Chart kann vom Ausführungskontrakt abweichen.
- Halten Sie die Strategie-Inputs und den Kontext fest, der beim Anlegen des laufenden Alerts gespeichert wurde.
- Prüfen Sie, wann das Live-Alert-Ereignis tatsächlich ausgelöst wurde, statt anzunehmen, dass das historische Bar-Ereignis identisch eintrat.
- Vergleichen Sie die beabsichtigte Seite, Menge und Ausstiegsbedeutung der erzeugten Nachricht mit der aufgezeichneten Anfrage des Empfängers.
- Vergleichen Sie die tatsächlichen Bestätigungen und Fills, einschließlich Teilausführung oder Ablehnung.
- Gleichen Sie Provision, Slippage-Annahmen, Zeitstempel und Positionsbuchhaltung ab, ohne zu versprechen, dass sie mit der Simulation übereinstimmen.
Dies ist ein Vergleichsverfahren. Für den Artikel wurde keine Strategie ausgeführt und kein Trade platziert.
Positionsgröße und Ausstiege getrennt prüfen
Strategie-Positionsgröße, Ordermenge, ein Mengenmultiplikator des empfangenden Dienstes und risikobasierte Positionsgrößen sind unterschiedliche Eingaben. Ebenso sind strategiegesteuerte Ausstiege und angehängte Schutzorders unterschiedliche Workflows. Verwenden Sie die genauen Anweisungen der Integration; zwingen Sie nicht jedem Konto eine bestimmte numerische Slippage-Einstellung oder Ausstiegsvorlage auf.
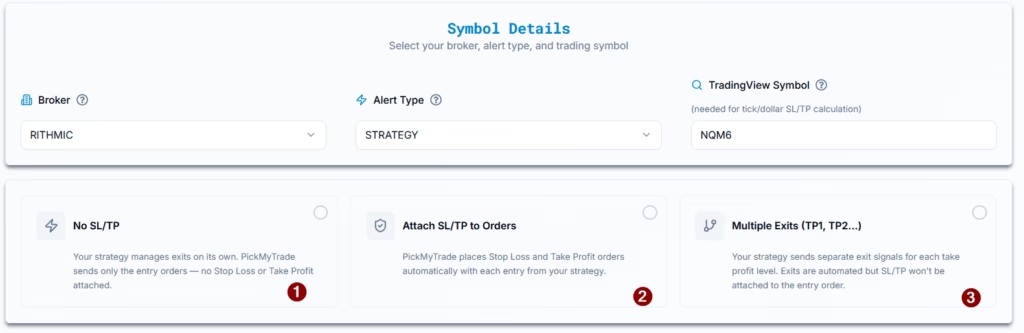
Eine native Kursansicht ist lediglich ein Nachweis für Marktdaten:

Häufige Fragen
Belegt ein Order-Fill-Strategie-Alert einen Rithmic-Fill?
Nein. Er stammt aus dem Emulator-Ereignis; prüfen Sie den tatsächlichen Broker-Eintrag.
Belegt ein erfolgreicher Webhook, dass sich der Backtest reproduzieren lässt?
Nein. Er ist eine Beobachtung zu Transport und Verarbeitung, kein Performance-Vergleich.
Sollte ich eine feste Slippage-Annahme von zwei Ticks verwenden?
Nein. Es ist keine universelle Einstellung belegt. Verwenden Sie eine begründete Annahme für den Kontrakt und Workflow und vergleichen Sie sie mit den tatsächlich aufgezeichneten Ergebnissen.
Kann ich die historische Webhook-Zustellung backtesten?
Ein historischer Strategiebericht ist kein historisches Zustellprotokoll Ihrer externen Integration. Dafür sind separate Nachweise nötig.