Un backtest di TradingView simula gli ordini con il suo broker emulator. Non esegue quegli ordini storici in Rithmic. Confronta come registri separati l'evento dell'emulatore, l'alert attivo, la richiesta al servizio ricevente e il risultato effettivo del broker. Dati, tempi, dimensionamento, costi e regole di uscita possono differire; un backtest in utile non stabilisce l'esecuzione o i rendimenti futuri.
Indicazioni didattiche sul software. Il trading comporta rischi. Legga le avvertenze finanziarie e informative.
Cosa stai confrontando?
| Registro | Cosa stabilisce |
|---|---|
| Risultato dello Strategy Tester | Comportamento simulato con i dati e le ipotesi configurati |
| Alert di strategia attivo | Un evento proveniente dal contesto di alert salvato |
| Registro del webhook | Prova di consegna/elaborazione da parte del destinatario |
| Conferma Rithmic | Fase registrata della risposta all'ordine |
| Esecuzione del broker | Quantità, prezzo e orario effettivamente eseguiti |
La spiegazione di TradingView sul broker emulator descrive il livello di simulazione. La sua guida agli alert Pine illustra gli eventi di esecuzione d'ordine della strategia e il contesto di alert salvato. Non chiamare esecuzione live del broker un'esecuzione dell'emulatore.
Analizza una differenza per fasi
- Verifica che corrispondano contratto, scadenza, borsa e timeframe previsti. Un grafico continuo può differire dal contratto di esecuzione.
- Registra gli input della strategia e il contesto salvato quando è stato creato l'alert attivo.
- Controlla quando si è attivato l'evento di alert live, invece di presumere che l'evento storico della barra si sia verificato in modo identico.
- Confronta il significato previsto di lato/quantità/uscita del messaggio generato con la richiesta registrata dal ricevente.
- Confronta conferme ed esecuzioni effettive, comprese esecuzioni parziali o rifiuti.
- Riconcilia commissioni, ipotesi di slippage, timestamp e contabilizzazione della posizione senza promettere che coincideranno con la simulazione.
Questa è una procedura di confronto. Per l'articolo non è stata eseguita alcuna strategia né piazzato alcun trade.
Controlla separatamente dimensionamento e uscite
La dimensione della posizione della strategia, la quantità dell'ordine, un moltiplicatore di quantità del servizio ricevente e il dimensionamento basato sul rischio sono input diversi. Allo stesso modo, le uscite controllate dalla strategia e gli ordini di protezione collegati sono flussi di lavoro diversi. Usa le istruzioni esatte dell'integrazione; non imporre a ogni conto un'unica impostazione numerica di slippage o un unico modello di uscita.
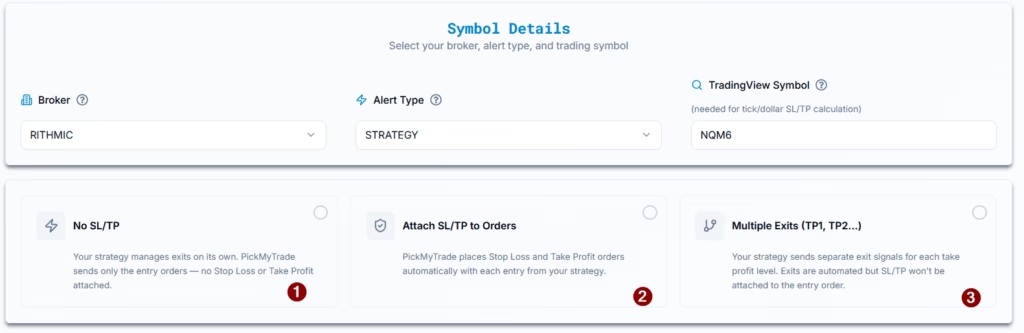
Una vista nativa delle quotazioni è soltanto una prova dei dati di mercato:

Domande frequenti
Un alert di strategia su esecuzione d'ordine dimostra un'esecuzione Rithmic?
No. Proviene dall'evento dell'emulatore; verifica il registro effettivo del broker.
Un webhook riuscito dimostra che il backtest può essere riprodotto?
No. È una sola osservazione di trasporto/elaborazione, non un confronto di performance.
Devo usare un'ipotesi fissa di slippage di due tick?
No, non è stata stabilita alcuna impostazione universale. Usa un'ipotesi motivata per il contratto/flusso di lavoro e confrontala con gli esiti effettivamente registrati.
Posso fare il backtest della consegna storica dei webhook?
Un report storico di strategia non è un registro storico di consegna per la tua integrazione esterna. Servono prove separate.