Un backtest TradingView simule des ordres avec son émulateur de broker. Il n'exécute pas ces ordres historiques dans Rithmic. Comparez l'événement de l'émulateur, l'alerte active, la requête du service récepteur et le résultat réel du broker comme des enregistrements distincts. Les données, le timing, la taille de position, les coûts et les règles de sortie peuvent différer ; un backtest rentable n'établit ni l'exécution future ni les rendements.
Conseils éducatifs sur le logiciel. Le trading comporte des risques. Lire les avertissements financiers et d'information.
Que comparez-vous ?
| Enregistrement | Ce qu'il établit |
|---|---|
| Résultat du Strategy Tester | Comportement simulé selon les données et hypothèses configurées |
| Alerte de stratégie active | Un événement issu du contexte d'alerte enregistré |
| Enregistrement du webhook | Preuve de livraison/de traitement par le destinataire |
| Accusé de réception Rithmic | Étape de réponse à l'ordre enregistrée |
| Exécution broker | Quantité, prix et heure réellement exécutés |
L'explication de l'émulateur de broker de TradingView décrit la couche de simulation. Son guide des alertes Pine explique les événements d'exécution d'ordre de stratégie et le contexte d'alerte enregistré. N'appelez pas une exécution de l'émulateur une exécution broker en direct.
Analyser un écart par étapes
- Faites correspondre le contrat, l'échéance, la bourse et l'unité de temps prévus. Un graphique continu peut différer du contrat d'exécution.
- Notez les entrées de la stratégie et le contexte enregistré lors de la création de l'alerte active.
- Vérifiez quand l'événement d'alerte en direct s'est déclenché plutôt que de supposer que l'événement de la barre historique s'est produit de manière identique.
- Comparez le sens prévu (sens/quantité/sortie) du message généré avec la requête enregistrée par le récepteur.
- Comparez les accusés de réception et exécutions réels, y compris les exécutions partielles ou les rejets.
- Réconciliez commissions, hypothèses de slippage, horodatages et comptabilité de position sans promettre qu'ils correspondront à la simulation.
Ceci est une procédure de comparaison. Aucune stratégie n'a été exécutée et aucun trade n'a été passé pour cet article.
Vérifier séparément la taille de position et les sorties
La taille de position de la stratégie, la quantité de l'ordre, un multiplicateur de quantité du service récepteur et le dimensionnement basé sur le risque sont des paramètres différents. De même, les sorties contrôlées par la stratégie et les ordres de protection attachés sont des workflows différents. Utilisez les instructions exactes de l'intégration ; n'imposez pas un réglage de slippage numérique ni un modèle de sortie unique à tous les comptes.
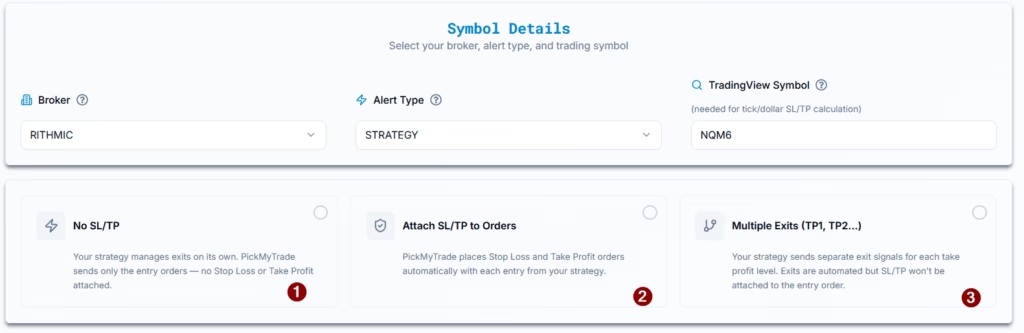
Une vue de cotation native constitue uniquement une preuve de données de marché :

Questions fréquentes
Une alerte de stratégie sur exécution d'ordre prouve-t-elle une exécution Rithmic ?
Non. Elle provient d'un événement de l'émulateur ; vérifiez l'enregistrement réel du broker.
Un webhook réussi prouve-t-il que le backtest peut être reproduit ?
Non. C'est une seule observation de transport/de traitement, pas une comparaison de performance.
Dois-je utiliser une hypothèse fixe de slippage de deux ticks ?
Non, aucun réglage universel n'est établi. Utilisez une hypothèse justifiée pour le contrat/le workflow et comparez-la aux résultats réels enregistrés.
Puis-je backtester la livraison historique des webhooks ?
Un rapport de stratégie historique n'est pas un journal historique de livraison pour votre intégration externe. Ces éléments requièrent des preuves distinctes.