Un backtest de TradingView simula órdenes con su emulador de broker. No ejecuta esas órdenes históricas en Rithmic. Compara el evento del emulador, la alerta en funcionamiento, la solicitud del servicio receptor y el resultado real del broker como registros separados. Los datos, los tiempos, el tamaño de posición, los costes y las reglas de salida pueden diferir; un backtest rentable no establece la ejecución ni los rendimientos posteriores.
Orientación educativa sobre software. Operar conlleva riesgos. Lea los avisos financieros y de información.
¿Qué estás comparando?
| Registro | Qué establece |
|---|---|
| Resultado del Strategy Tester | Comportamiento simulado según los datos y supuestos configurados |
| Alerta de estrategia en funcionamiento | Un evento del contexto de alerta guardado |
| Registro del webhook | Evidencia de entrega/procesamiento por el destinatario |
| Confirmación de Rithmic | Etapa registrada de respuesta de la orden |
| Ejecución del broker | Cantidad, precio y hora realmente ejecutados |
La explicación del emulador de broker de TradingView describe la capa de simulación. Su guía de alertas de Pine explica los eventos de ejecución de órdenes de estrategia y el contexto de alerta guardado. No llames ejecución real de broker a una ejecución del emulador.
Investiga una diferencia por etapas
- Haz coincidir el contrato, el vencimiento, el mercado y el marco temporal previstos. Un gráfico continuo puede diferir del contrato de ejecución.
- Registra las entradas de la estrategia y el contexto guardado cuando se creó la alerta en funcionamiento.
- Comprueba cuándo se disparó el evento de la alerta en vivo en lugar de suponer que el evento de la barra histórica ocurrió de forma idéntica.
- Compara el significado previsto de lado/cantidad/salida del mensaje generado con la solicitud registrada por el receptor.
- Compara las confirmaciones y ejecuciones reales, incluida la ejecución parcial o el rechazo.
- Concilia la comisión, los supuestos de deslizamiento, las marcas de tiempo y la contabilidad de la posición sin prometer que coincidirán con la simulación.
Este es un procedimiento de comparación. No se ejecutó ninguna estrategia ni se realizó ninguna operación para el artículo.
Comprueba por separado el tamaño y las salidas
El tamaño de posición de la estrategia, la cantidad de la orden, un multiplicador de cantidad del servicio receptor y el dimensionamiento basado en el riesgo son entradas distintas. Del mismo modo, las salidas controladas por la estrategia y las órdenes de protección adjuntas son flujos de trabajo distintos. Usa las instrucciones exactas de la integración; no impongas un valor numérico de deslizamiento ni una plantilla de salida a todas las cuentas.
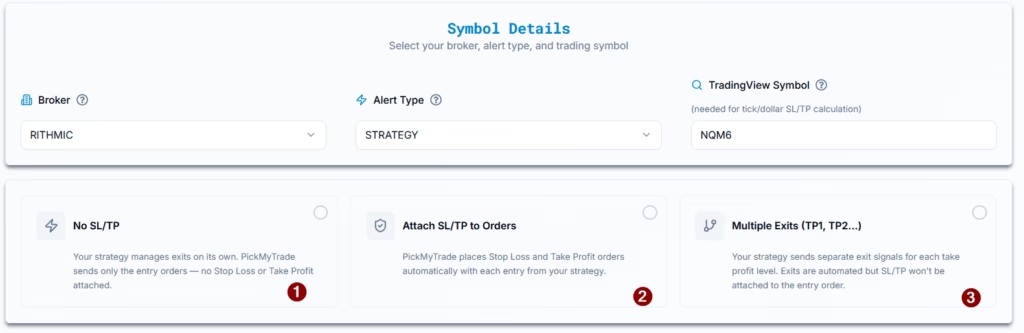
Una vista de cotizaciones nativa es solo evidencia de datos de mercado:

Preguntas frecuentes
¿Una alerta de estrategia por ejecución de orden demuestra una ejecución en Rithmic?
No. Proviene del evento del emulador; verifica el registro real del broker.
¿Un webhook exitoso demuestra que el backtest se puede reproducir?
No. Es una observación de transporte/procesamiento, no una comparación de rendimiento.
¿Debería usar un supuesto fijo de deslizamiento de dos ticks?
No se ha establecido ningún valor universal. Usa un supuesto justificado para el contrato/flujo de trabajo y compáralo con los resultados reales registrados.
¿Puedo hacer un backtest de la entrega histórica de webhooks?
Un informe histórico de estrategia no es un registro histórico de entregas de tu integración externa. Esos requieren evidencia aparte.